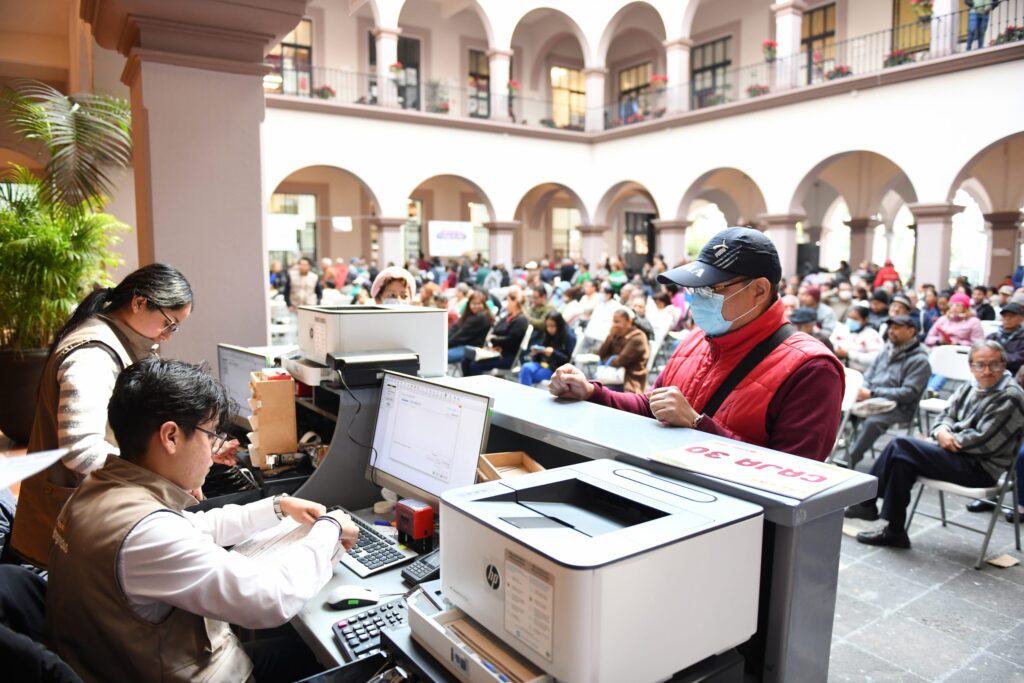

Uniformar criterios para el cobro del impuesto predial en los cerca de 2 mil 400 municipios del país puede mejorar la recaudación, modernizar los catastros y reducir la evasión. Pero si la iniciativa se diseña desde el centro sin respetar la facultad de los ayuntamientos para proponer tarifas, valores y bases de cobro, puede debilitar la autonomía municipal y entrar en tensión con el artículo 115 de la Constitución.
La propuesta impulsa una plataforma nacional y una “clave única” para propiedades, con herramientas de gestión y pago del predial. Aunque no modifica directamente las tasas, incorpora el valor comercial de los inmuebles como referencia y establece criterios más homogéneos de información catastral.
El objetivo declarado es aumentar los ingresos propios de los municipios, mejorar la administración catastral y hacer más eficiente la recaudación. En teoría, un padrón actualizado permite identificar predios no registrados, corregir valores subvaluados y facilitar el pago.
Entre los beneficios posibles mayor recaudación un catastro digital y actualizado permite detectar predios omitidos, cambios de propietario y construcciones no declaradas. Menos evasión, la estandarización dificulta que un mismo inmueble aparezca con valores distintos o quede fuera de los padrones locales. Mejores servicios, el predial es la principal fuente de ingresos propios a nivel municipal, en consecuencia más recursos podrían destinarse a alumbrado, pavimentación, agua, seguridad y recolección de residuos. Menor dependencia federal, fortalecer los ingresos propios reduce la dependencia de transferencias federales y estatales, y ponder una base sólida de la autonomía presupuestaria municipal y por último mejorar la transparencia, una base nacional puede facilitar datos comparable, auditorías y seguimiento del uso de los recursos.
El argumento a favor es sólido, en México, la recaudación predial es baja y muy desigual. La Ciudad de México aporta cerca de un tercio de lo recaudado a nivel nacional, mientras que municipios con sistemas catastrales obsoletos -17 por ciento de los padrones aún está en papel- enfrentan serias limitaciones para cobrar de manera eficiente.
El artículo 115, fracción IV, de la Constitución establece que los municipios administrarán libremente su hacienda y percibirán las contribuciones derivadas de la propiedad inmobiliaria. También dispone que los ayuntamientos propondrán a las legislaturas estatales las cuotas, tarifas y tablas de valores unitarios de suelo y construcciones que servirán de base para el cobro del predial.
Por eso, no es lo mismo coordinar que sustituir. Una plataforma nacional puede ser útil si los municipios conservan la facultad de definir valores, exenciones, descuentos, convenios de cobro y la destinación de los recursos. Pero si el gobierno federal termina fijando de facto el valor comercial, los criterios de actualización o las reglas de cobro, la medida puede convertirse en una invasión de competencias.
El riesgo jurídico es doble, afectación a la personalidad jurídica municipal, el municipio no es una delegación federal; es un orden de gobierno con personalidad jurídica propia, órganos electos y hacienda pública propia.
Podría significar una afectación a la libre administración de la hacienda municipal, si la Federación determina cómo debe valorarse la propiedad o cómo debe cobrarse el impuesto, se alteraría la capacidad del ayuntamiento para decidir sobre un ingreso que la Constitución le reconoce.
La oposición ha advertido que la clave única y la incorporación del valor comercial pueden funcionar como antesala de aumentos generalizados. Aunque la iniciativa no fije por sí misma nuevas tarifas, una valuación nacional basada en valores comerciales puede elevar la base gravable y, con ello, el monto que pagarán los contribuyentes.
Aquí está el dilema político, actualizar valores catastrales es técnicamente necesario, pero hacerlo de golpe puede afectar a familias de ingresos medios, pequeños comercios y propietarios de viviendas heredadas. Un aumento de predial no debería ser una decisión técnica aislada; requiere reglas de transición, topes, exenciones para vivienda de bajo valor y mecanismos claros de defensa del contribuyente.
México no tiene 2 mil 400 municipios iguales. Tiene grandes ciudades con mercados inmobiliarios dinámicos, catastros profesionales y alta capacidad de cobro; y municipios rurales, indígenas, marginados o de baja densidad, donde la propiedad puede ser ejidal, comunal, informal o de bajo valor de mercado.
Las cifras muestran la brecha, los municipios con menos de 5 mil habitantes recaudan en promedio 43 pesos per cápita, mientras que los de más de un millón recaudan 211 pesos. En algunos municipios capitales la recaudación es menor a 100 pesos por habitante, mientras que en cinco ciudades supera los mil pesos.
Aplicar criterios uniformes sin reconocer esa desigualdad puede producir tres efectos negativos: Cargar el costo en municipios pobres, que tienen menos capacidad administrativa para actualizar padrones, litigar y cobrar. Ignorar la propiedad social, especialmente en comunidades rurales e indígenas, donde la tenencia de la tierra no siempre se ajusta a la lógica del mercado inmobiliario.
Ampliar la brecha territorial, porque los municipios ricos podrían aprovechar mejor la plataforma y los pobres quedar con más obligaciones que recursos.
Cómo hacerla compatible con el 115, la iniciativa podría ser constitucional y útil si respeta cuatro condiciones: Los municipios conservan la decisión tarifaria: La Federación puede ofrecer tecnología, datos y estándares mínimos, pero no imponer cuotas ni valores definitivos.
Las legislaturas estatales mantienen su papel, las tarifas y tablas de valores deben seguir siendo propuestas por los ayuntamientos y aprobadas por los congresos locales.
Los recursos siguen siendo municipales, debe prohibirse expresamente cualquier retención, centralización o destinación federal del producto del predial.
Se reconoce la heterogeneidad territorial, se necesitan regímenes diferenciados para municipios rurales, zonas de propiedad social, vivienda de bajo valor y municipios con baja capacidad administrativa.
México necesita mejores catastros, menos evasión y municipios con ingresos propios suficientes. Pero la solución no puede ser convertir al gobierno federal en el administrador real de un impuesto cuya recaudación y administración corresponden constitucionalmente a los ayuntamientos.
Una reforma bien diseñada puede fortalecer la hacienda municipal. Una reforma mal diseñada puede hacer lo contrario, aumentar la carga fiscal de las familias, debilitar la autonomía local y profundizar la desigualdad entre municipios ricos y pobres. El criterio debe ser claro, con coordinación nacional, decisión municipal y que recursos continuén siendo municipales y no se escatimen ni se retarden en su entrega a los municipios.